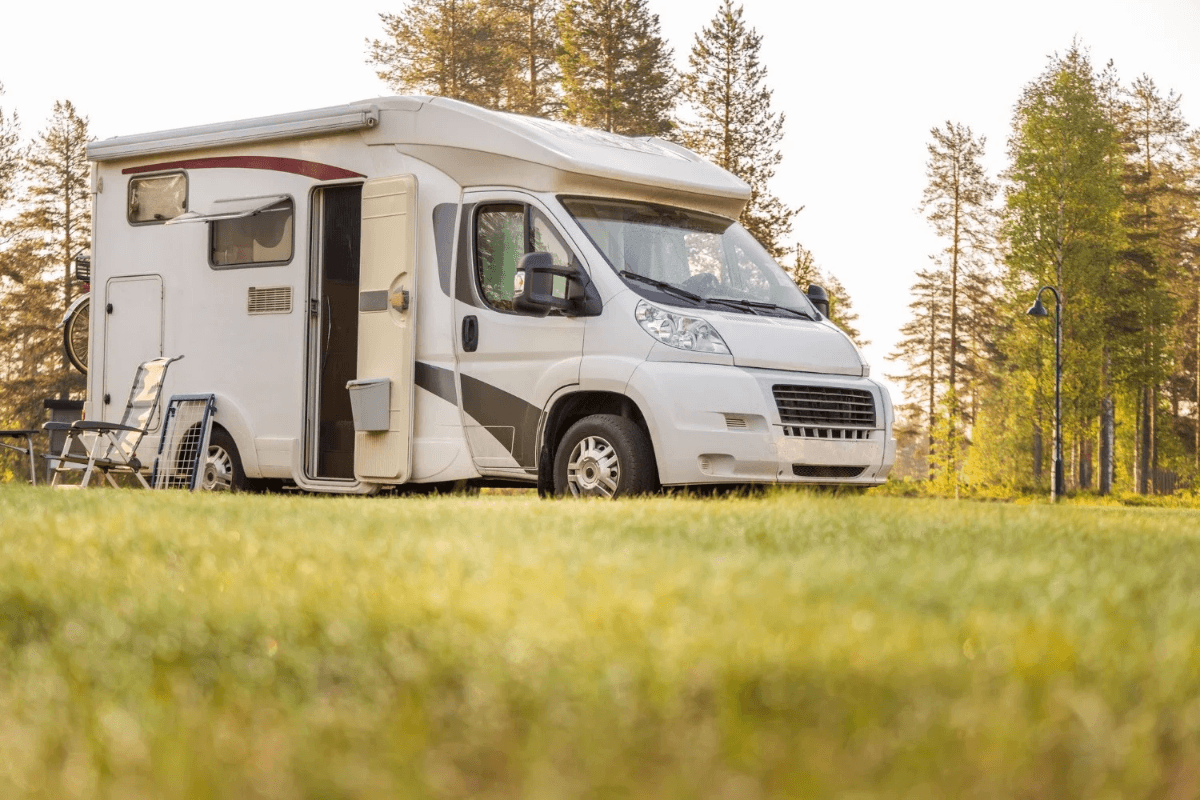
Posséder un camping-car permet de voyager librement, de découvrir de nouvelles régions et de profiter de vacances à son rythme. Cependant, ce type de véhicule représente un investissement important qui nécessite une protection adaptée. Entre la responsabilité civile, les garanties contre le vol, les dommages matériels et l’assistance, le coût de l’assurance peut rapidement peser sur le budget annuel.
Pour autant, il n’est pas nécessaire d’accepter la première proposition reçue. Comparer les contrats, identifier les garanties réellement utiles et connaître les possibilités de négociation permet souvent de réaliser des économies sans réduire sa protection. Voici les principaux éléments à examiner pour trouver une assurance camping-car adaptée à son utilisation.
Pourquoi comparer et négocier son assurance camping-car avant de souscrire ?
Les contrats d’assurance camping-car présentent parfois des différences importantes, aussi bien au niveau des tarifs que des garanties proposées. Deux offres affichant une cotisation annuelle similaire peuvent notamment prévoir des franchises, des plafonds d’indemnisation ou des conditions d’assistance très différents.
Avant de s’engager, il est donc intéressant d’obtenir un devis d’assurance pour camping-car afin de disposer d’une première estimation et de mieux comprendre les éléments qui influencent le montant de la cotisation. Cette démarche permet ensuite de comparer plusieurs propositions sur des bases équivalentes.
La négociation ne consiste pas uniquement à rechercher le prix le plus bas. Elle vise surtout à obtenir un contrat cohérent avec la valeur du véhicule, sa fréquence d’utilisation et les risques auxquels il est exposé.
Un camping-car utilisé quelques semaines par an ne présente pas nécessairement les mêmes besoins qu’un véhicule parcourant plusieurs milliers de kilomètres à travers l’Europe.
Quels critères influencent le prix d’une assurance camping-car ?
Le tarif d’une assurance camping-car dépend de nombreux paramètres. Le premier concerne naturellement le véhicule lui-même. Sa valeur, son ancienneté, son poids total autorisé en charge et ses caractéristiques techniques peuvent influencer le montant de la prime.
Le profil du conducteur entre également en ligne de compte. L’expérience de conduite, les antécédents d’assurance et le coefficient de bonus-malus sont généralement étudiés par les assureurs.
Le lieu de stationnement constitue un autre élément important. Un camping-car conservé dans un espace fermé et sécurisé ne présente pas nécessairement les mêmes risques qu’un véhicule stationné en permanence sur la voie publique.
Enfin, l’utilisation déclarée peut modifier les conditions du contrat. Certains propriétaires voyagent uniquement pendant les vacances, tandis que d’autres utilisent leur camping-car de manière beaucoup plus régulière.
Il est donc essentiel de communiquer des informations exactes à l’assureur afin d’obtenir une proposition adaptée à la situation réelle.
Responsabilité civile, vol, dommages et assistance : quelles garanties privilégier ?
La responsabilité civile constitue la garantie minimale obligatoire pour un véhicule terrestre à moteur. Elle couvre les dommages causés à des tiers dans les conditions prévues par le contrat, mais ne protège pas nécessairement le camping-car lui-même.
Pour un véhicule représentant un investissement conséquent, des garanties complémentaires méritent d’être étudiées.
La garantie vol peut être particulièrement importante, notamment lorsque le camping-car reste stationné pendant de longues périodes. Il convient toutefois de vérifier les dispositifs de sécurité éventuellement exigés par l’assureur.
La couverture des dommages matériels permet, selon la formule choisie, de prendre en charge certaines réparations après un accident ou un événement garanti.
L’assistance constitue également un point essentiel. Une panne à plusieurs centaines de kilomètres du domicile peut entraîner des frais importants de dépannage, de remorquage ou d’hébergement.
Il faut enfin s’intéresser aux équipements et aux effets personnels transportés. Les panneaux solaires, les accessoires extérieurs et certains aménagements peuvent nécessiter une déclaration ou des garanties spécifiques.
Quelles astuces pour négocier le tarif de son contrat d’assurance camping-car ?
Pour négocier efficacement, mieux vaut préparer quelques éléments avant de contacter son assureur. Disposer de plusieurs devis comparables permet notamment de connaître les tarifs pratiqués pour un niveau de protection similaire.
Plusieurs leviers peuvent ensuite être envisagés :
- Adapter les garanties à l’utilisation réelle : éviter les options inutiles tout en conservant les protections essentielles.
- Examiner le montant des franchises : accepter une franchise plus élevée peut parfois réduire la cotisation, à condition de pouvoir supporter cette dépense en cas de sinistre.
- Valoriser les dispositifs de sécurité : certains assureurs peuvent tenir compte d’un stationnement sécurisé ou d’équipements antivol.
- Étudier le regroupement des contrats : assurer plusieurs véhicules ou biens auprès du même organisme peut parfois donner accès à des conditions commerciales intéressantes.
La fidélité peut également servir d’argument, particulièrement lorsque l’assuré possède un historique favorable et n’a pas déclaré de sinistre depuis plusieurs années.
Il faut néanmoins garder à l’esprit qu’aucune réduction n’est automatique. Les possibilités de négociation dépendent de la politique commerciale de chaque assureur.
Franchise, exclusions et plafonds d’indemnisation : les points à vérifier avant de signer
Une assurance moins chère peut finalement coûter davantage si elle prévoit des conditions d’indemnisation peu avantageuses.
La franchise correspond à la somme qui reste à la charge de l’assuré après un sinistre couvert. Son montant peut varier selon la nature des dommages et les garanties concernées.
Les exclusions méritent également une lecture attentive. Certaines situations, certains équipements ou certains usages peuvent ne pas être couverts.
Pour les voyages à l’étranger, il est indispensable de vérifier les pays dans lesquels les garanties et l’assistance s’appliquent. La durée maximale de séjour autorisée peut aussi avoir son importance.
Enfin, les plafonds d’indemnisation déterminent les montants maximaux susceptibles d’être versés pour certaines garanties. Une couverture des effets personnels trop limitée peut se révéler insuffisante lorsque le camping-car transporte des équipements coûteux.
Comparer ces éléments permet de mesurer la véritable qualité d’un contrat au-delà de sa cotisation annuelle.
Quand et comment renégocier ou changer son assurance camping-car ?
La renégociation peut être envisagée à différents moments, notamment à l’approche de l’échéance annuelle ou lorsque les besoins du propriétaire évoluent.
Une baisse de la fréquence d’utilisation, un changement de lieu de stationnement ou une diminution de la valeur du véhicule peuvent justifier une nouvelle étude des garanties.
Il est également possible de demander une révision du contrat après plusieurs années sans sinistre, même si l’assureur reste libre d’accepter ou non une réduction commerciale.
Concernant la résiliation, les contrats d’assurance automobile, y compris ceux couvrant les camping-cars, peuvent généralement être résiliés à tout moment après la première année, conformément aux conditions légales applicables. Pour éviter toute interruption de la couverture obligatoire, le nouvel assureur prend normalement en charge les démarches de résiliation dans ce cadre.
Avant de changer, il reste indispensable de vérifier la date de prise d’effet du nouveau contrat et de comparer les garanties à niveau de protection équivalent.
Négocier son assurance camping-car repose finalement sur une démarche simple : connaître ses besoins, comprendre les conditions proposées et confronter plusieurs offres. Le contrat le plus intéressant n’est pas nécessairement le moins cher, mais celui qui protège correctement le véhicule et ses occupants tout en respectant le budget du propriétaire.
Foire aux questions :
Peut-on négocier le prix de son assurance camping-car ?
Oui, il est possible de demander une révision tarifaire, notamment en présentant des devis concurrents ou en adaptant certaines garanties. L’assureur n’est toutefois pas obligé d’accorder une réduction.
Quelle assurance choisir pour un camping-car utilisé uniquement pendant les vacances ?
Le choix dépend de la valeur du véhicule, de son stationnement et des déplacements prévus. Une utilisation occasionnelle peut justifier l’étude de formules adaptées, mais l’assurance obligatoire doit rester en vigueur même lorsque le véhicule ne circule pas.
Peut-on changer d’assurance camping-car avant la date anniversaire du contrat ?
Après la première année, il est généralement possible de résilier son contrat à tout moment grâce aux dispositions de la loi Hamon. Durant la première année, la résiliation dépend des motifs et des conditions prévus par la réglementation.